
›
›
›
Après une tempête ou de la grêle : constater les dégâts de toiture pour son assurance
Après une tempête ou de la grêle : constater les dégâts de toiture pour son assurance
8 min
Rédaction :
L’équipe GCH45
Que faire

Le vent est tombé, des tuiles jonchent le jardin. La première réaction est de monter vérifier. C’est la plus dangereuse, et pas la plus utile pour votre dossier : ce qui compte, c’est de pouvoir prouver l’état de la toiture, à une date précise, sans vous mettre en danger ni aggraver les dégâts.
Cet article suit les étapes après un épisode de tempête ou de grêle. Pour ce que permet l’inspection par drone au quotidien, voyez l’article dédié. Les règles varient selon les contrats : il ne remplace pas la lecture du vôtre.
En bref
Ne montez pas sur le toit : vous risquez la chute et vous cassez d’autres éléments. Constatez depuis le sol et, si besoin, par drone.
Les dommages dus au vent, à la grêle et au poids de la neige relèvent de la garantie « tempête, grêle, neige » du contrat multirisque habitation. Selon Groupama, elle ne nécessite pas d’arrêté de catastrophe naturelle, et le sinistre se déclare dans les cinq jours ouvrés. Vérifiez ce délai dans votre contrat.
Gardez les factures des mises en sécurité provisoires et attendez l’accord de l’assureur avant les réparations définitives.
Avant de signer un devis de couverture, faites vérifier qu’il correspond aux désordres constatés.
Sécurité d’abord : ne pas monter sur le toit
Une toiture mouillée, parfois déstabilisée, est dangereuse. Un couvreur monte avec un équipement et une habitude que vous n’avez pas, et même lui évite de marcher sur des tuiles fragilisées. Pour un simple constat, restez au sol : un appareil photo avec zoom, des jumelles, la vue depuis un étage voisin.
Tenez-vous aussi à l’écart de ce qui pourrait tomber (tuiles instables, antenne, cheminée fendue). Si un élément menace la voie publique ou un voisin, signalez-le sans attendre à la mairie ou aux secours selon l’urgence.
Documenter les dégâts
Photos du sol, relevé par drone, dates
Commencez par ce qui est accessible : tuiles ou ardoises tombées (photographiez-les là où elles sont), gouttières arrachées, vitres, velux, traces à l’intérieur. Datez chaque photo.
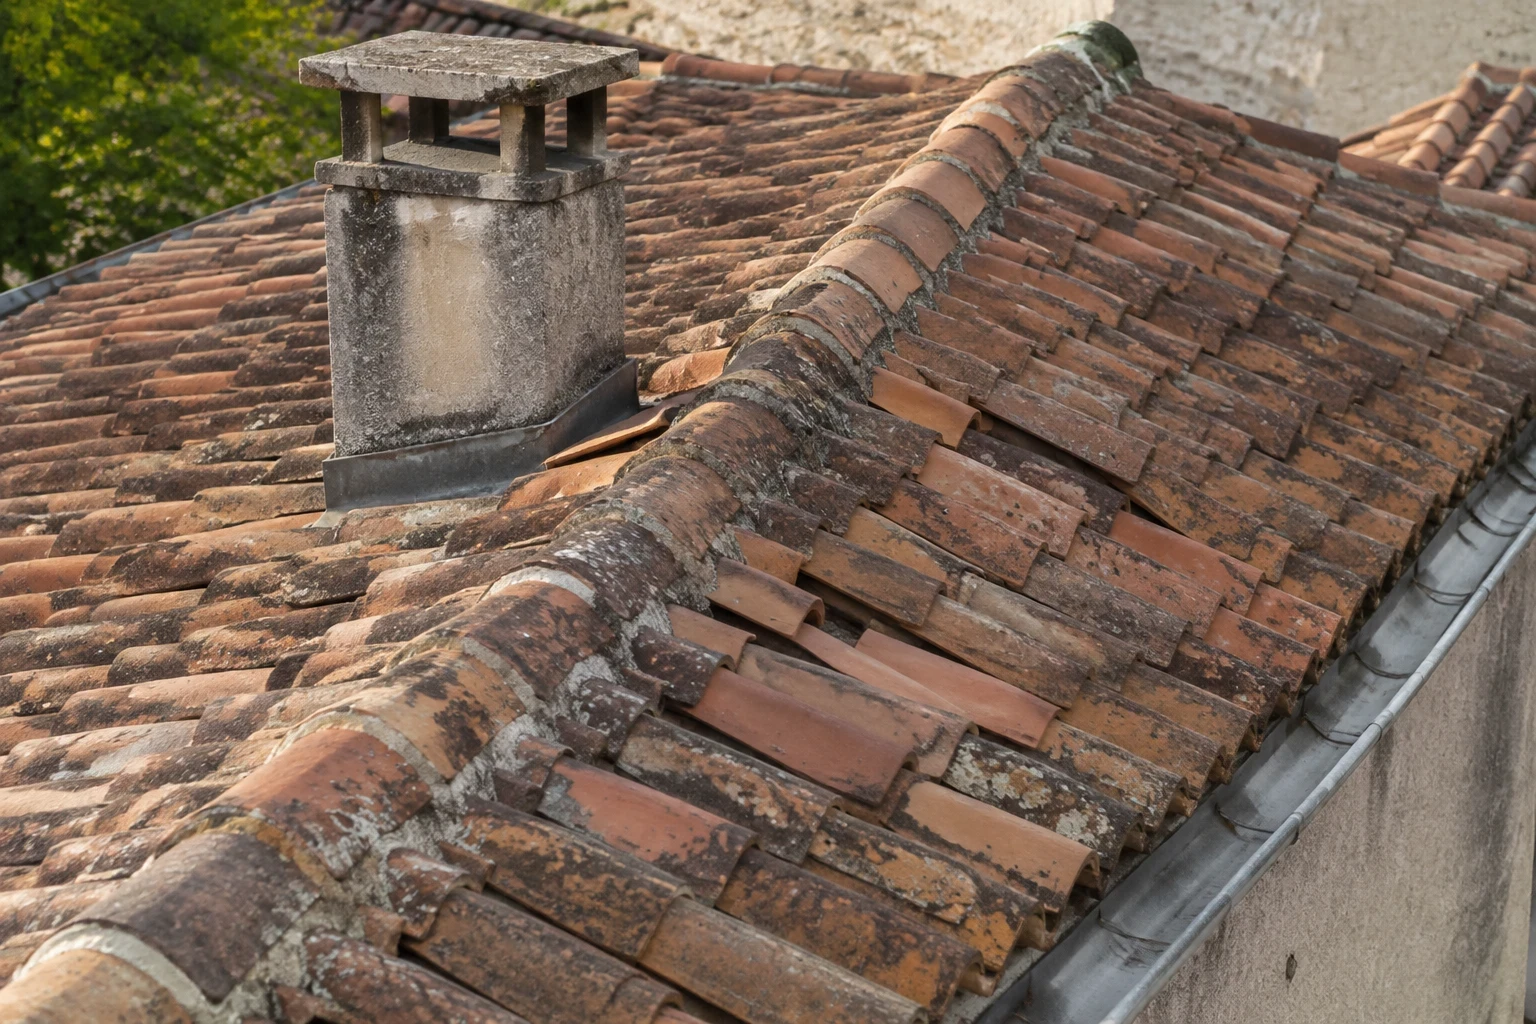
Pour la toiture elle-même, un relevé par drone permet de voir l’étendue des dégâts sans monter : éléments déplacés, cassés ou manquants, faîtages, solins, zinguerie, chéneaux, cheminées. Les images sont localisées, datées et rassemblées dans un rapport qui précise la nature des désordres. Elles servent aussi à distinguer les dégâts de l’événement de l’usure ancienne, ce que l’assureur peut vous demander. Ce relevé est un élément du dossier : l’assureur reste libre de son appréciation et de son propre expert.
Un point de prudence : seul l’assureur décide de la prise en charge. Un relevé ne vaut pas accord.
Déclarer le sinistre à l’assureur
Le contrat multirisque habitation couvre notamment la tempête, d’après economie.gouv.fr sur l’assurance habitation. Groupama précise que la garantie tempête, grêle et neige est incluse dans toute assurance multirisque habitation, que les dommages causés par le vent, la grêle ou le poids de la neige ouvrent droit à indemnisation, et qu’elle s’active sans procédure administrative préalable. La grêle n’est pas, par définition, une catastrophe naturelle, et aucun arrêté interministériel n’est nécessaire. En pratique, de nombreux contrats retiennent un seuil de vitesse du vent : consultez les conditions du vôtre.
Pour le délai, l’assureur indique cinq jours ouvrés après la connaissance du sinistre. Service-public.fr donne le même ordre de grandeur pour un dégât des eaux, un minimum fixé par le contrat. Déclarez vite, par écrit, et gardez une trace de l’envoi.
Ce qu’il faut fournir
Pièce | Précision |
|---|---|
Numéro de contrat et date de l’événement | À indiquer dès la déclaration |
Description des dommages | Claire et factuelle |
Photos datées | Sol, intérieur et, si vous en avez, relevé par drone |
Justificatifs de la météo du jour | Si l’assureur les demande |
Factures des mises en sécurité | À conserver |
Retenez surtout que des photos datées valent mieux qu’une description. Indiquez aussi les éventuelles infiltrations. Service-public.fr note que les infiltrations par la toiture peuvent être couvertes par l’assurance dégât des eaux si elles résultent d’un événement soudain comme une forte pluie ou une tempête, et qu’elles sont généralement exclues quand elles tiennent à un défaut d’entretien ou à la vétusté.
Mises en sécurité provisoires et factures à conserver
Limiter l’aggravation des dégâts est dans votre intérêt. Une bâche, un recouvrement provisoire, la fermeture d’une ouverture sont des mesures d’urgence. Service-public.fr indique, pour un dégât des eaux, que les réparations d’urgence n’empêchent pas l’indemnisation, que les travaux de remise en état ne doivent pas commencer sans l’accord de l’assureur, et qu’il faut conserver factures et justificatifs. Ce principe s’applique de façon générale aux sinistres : demandez à votre assureur ce que votre contrat prévoit pour la prise en charge des mesures provisoires.
Photographiez la toiture avant la pose de la bâche : une fois recouverte, elle ne montre plus rien.
Avant la réparation : faire vérifier le devis de couverture
Une fois le dossier engagé, les devis de réparation arrivent. Avant de signer :
comparez le devis aux désordres constatés : les éléments listés correspondent-ils aux images ?
vérifiez que les points singuliers (faîtage, solin, noue, chéneau) sont traités, pas seulement le remplacement de tuiles ;
demandez le détail des matériaux et des quantités ;
comparez avec l’avis de votre assureur ou de son expert.
Un expert peut relire ces devis à partir des images. C’est un des usages de notre expertise par drone à Orléans.
Questions fréquentes
Vos questions sur ce sujet
Dans quel délai déclarer des dégâts de tempête ?
Le relevé par drone est-il accepté par l’assureur ?
Faut-il bâcher avant l’expert d’assurance ?
Qui paie la réparation provisoire ?
Rédaction
L’équipe GCH45
Cabinet d’expertise bâtiment, 15 ans d’expérience du terrain et du secteur du bâtiment. Basé à Olivet, le cabinet intervient à Orléans et dans le Loiret.
Qui sommes-nous
Expertise liée
Découvrez comment nous intervenons sur ce sujet : déroulé de la mission, rapport remis, zone d’intervention.
Voir l’expertise
Un doute sur votre situation ?
Décrivez-nous votre cas, photos à l’appui. Nous vous répondons sous 48 h, sans engagement.

Expertise par drone
Drone, échafaudage ou nacelle : quelle méthode pour inspecter toiture et façade ?
À pied, échafaudage, nacelle ou drone : sécurité, précision, délai et budget comparés pour inspecter une toiture ou une façade, et comment choisir entre un télépilote et un expert.
7 min
Expertise par drone
Inspection de toiture par drone : ce que l’on voit, et ce que l’on ne voit pas
Tuiles déplacées, faîtages, solins, chéneaux, pignons : ce que permet une inspection de toiture par drone, ce qu’elle ne remplace pas, son déroulement et le contenu du rapport.
7 min