
›
›
›
Fissures et sécheresse dans le Loiret : les démarches catastrophe naturelle
Fissures et sécheresse dans le Loiret : les démarches catastrophe naturelle
9 min
Rédaction :
L’équipe GCH45
Que faire
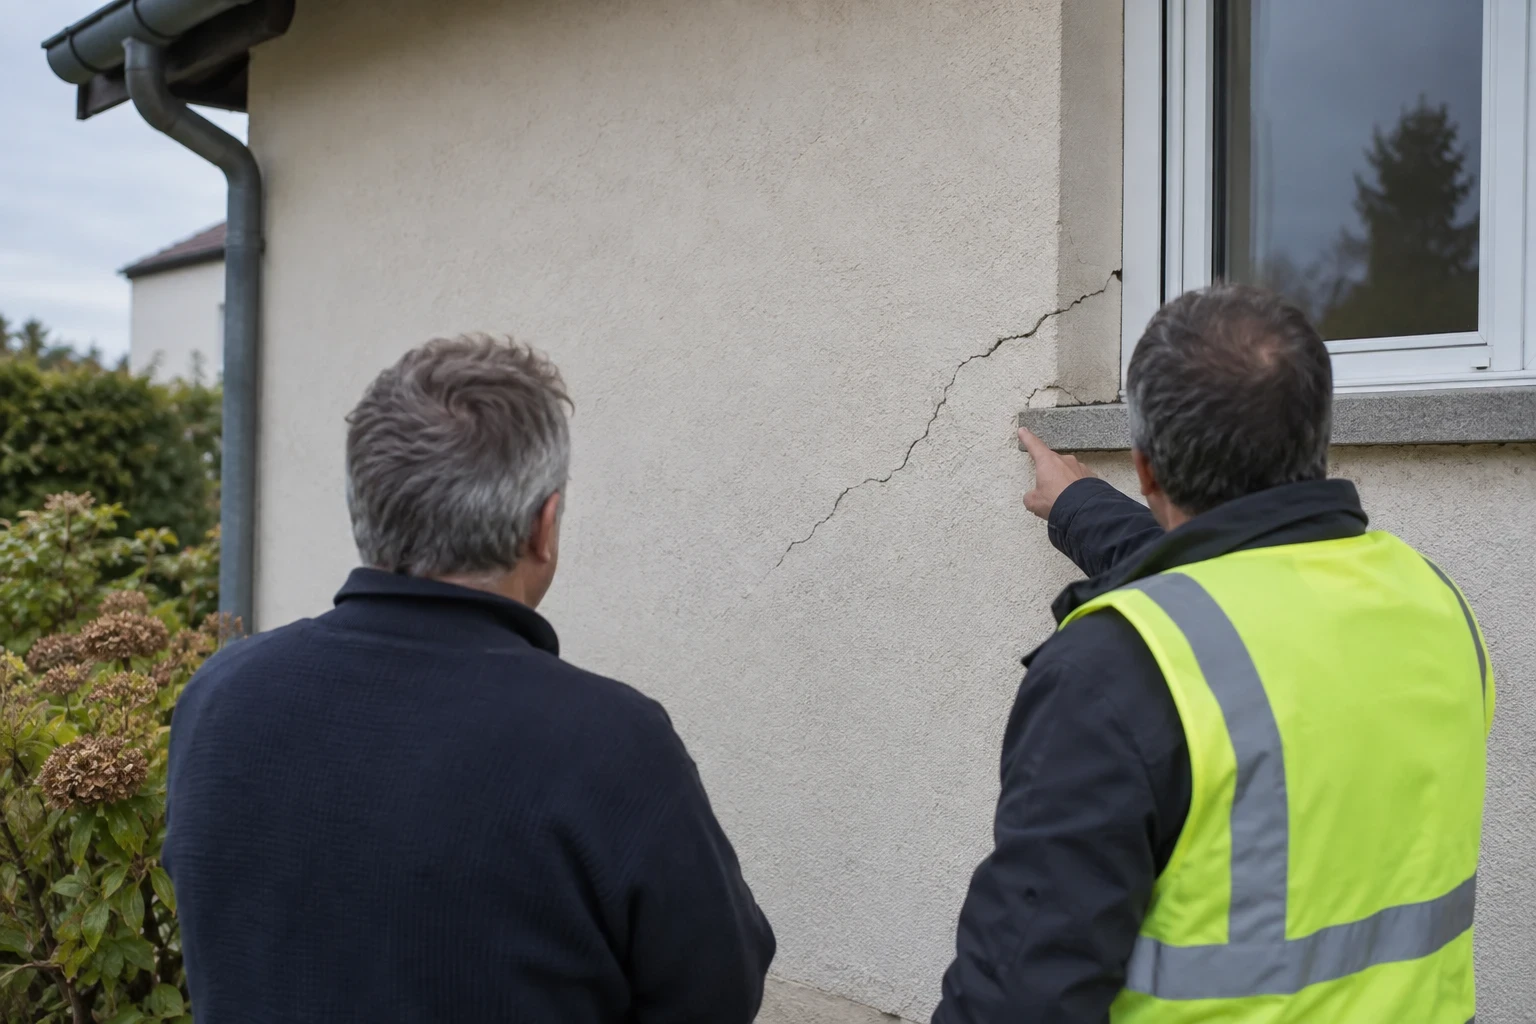
Après un été sec, des fissures s’ouvrent sur la façade, une porte frotte, un carrelage se fend. Vous soupçonnez la sécheresse, mais la suite administrative est moins claire : à qui écrire, dans quel délai, et que faire si l’assureur refuse ou propose une somme qui ne couvre pas les réparations ?
Cet article suit le parcours dans l’ordre. Il se limite aux démarches et aux recours. Pour savoir si une fissure est grave, voyez plutôt notre grille de lecture.
En bref
La garantie catastrophe naturelle ne joue que si un arrêté interministériel reconnaît votre commune pour la période concernée.
Déclaration à l’assureur : dès que vous constatez les dégâts, et au plus tard 30 jours après la publication de l’arrêté au Journal officiel.
La commune dispose de 24 mois après l’événement pour déposer sa demande de reconnaissance.
Franchise pour les dommages liés à la sécheresse : 1 520 € par dossier indemnisé, contre 380 € pour les autres aléas.
Vous pouvez contester l’expertise de l’assureur et vous faire assister par l’expert de votre choix.
Un sinistre devenu courant
La sécheresse est un poids croissant dans la facture des catastrophes naturelles : 60 % de la sinistralité Cat-Nat sur la période 2016-2022, contre 37 % sur 1989-2015, et un record à 3,5 milliards d’euros en 2022 selon Géorisques. Le coût moyen d’un sinistre sécheresse sur une maison individuelle est estimé à 16 500 €, avec de fortes variations selon les situations. Ce sont des moyennes nationales : elles donnent un ordre de grandeur, pas le coût de votre dossier.
Comment la sécheresse fissure une maison
Retrait-gonflement des argiles en bref
Certains sols argileux changent de volume avec leur teneur en eau. Ils se rétractent quand la sécheresse les assèche et gonflent au retour de la pluie. Ces variations sont lentes, mais elles peuvent suffire à endommager les bâtiments posés dessus, précise Géorisques. Si le sol bouge de façon inégale sous la maison, celle-ci se déforme et fissure, souvent en oblique à partir des ouvertures.
Ce phénomène relève du régime des catastrophes naturelles, mais seulement dans certaines conditions, détaillées ci-dessous. Pour vérifier si votre adresse est concernée par ce type de sol, la carte d’exposition de Géorisques est le premier outil à consulter.
Les étapes d’une déclaration de catastrophe naturelle
Un point de vocabulaire d’abord : la garantie catastrophe naturelle est incluse automatiquement dans les contrats d’assurance qui couvrent les dommages aux biens, comme la multirisque habitation. Elle ne s’applique que si un arrêté interministériel publié au Journal officiel reconnaît l’état de catastrophe naturelle pour votre commune et pour la période concernée.
Prévenir l’assureur
Le principe est de déclarer le sinistre dès que vous en avez connaissance. Le délai maximal est de 30 jours après la publication de l’arrêté au Journal officiel. Service-public.fr recommande une lettre recommandée, de préférence avec accusé de réception, adressée à l’assureur (ou au courtier qui gère le contrat), avec copie à votre agent si vous en avez un.
La lettre mentionne vos coordonnées, le numéro de contrat, la description des dommages (nature, date, lieu) et la liste des éléments endommagés avec les justificatifs disponibles, comme des photographies. En parallèle, signalez-vous auprès de la mairie : c’est la commune qui dépose la demande de reconnaissance auprès du préfet, dans un délai de 24 mois après l’événement.
Constituer le dossier photo
Un bon dossier tient en quelques pièces datées.
Des photos d’ensemble et de détail de chaque fissure, avec un réglet à côté.
La date de première observation, et les dates des relevés suivants.
Un plan simple de la maison avec l’emplacement des fissures.
Les devis ou factures éventuels, que vous conservez : si vous réparez vous-même une partie des biens, gardez les factures de matériaux.
Ne rebouchez pas les fissures avant la visite de l’expert : elles sont votre élément de preuve.
Attendre l’arrêté ministériel
Selon la fiche Géorisques sur la garantie Cat-Nat, la commission interministérielle examine les demandes des communes et donne un avis consultatif, puis les ministres décident. L’arrêté précise les communes, les phénomènes reconnus et les périodes. Une commune qui n’est pas reconnue pour une période donnée n’ouvre pas droit à cette garantie pour cette période, mais la décision doit être motivée et indiquer les voies de recours, depuis la loi du 28 décembre 2021.
Pour savoir si votre commune est reconnue, les arrêtés publiés sur le portail de la CCR se consultent par commune.
Le tableau récapitule les délais qui jouent dans la procédure.
Étape | Qui agit | Délai |
|---|---|---|
Déclaration du sinistre | Vous | Dès la découverte, au plus tard 30 jours après l’arrêté |
Demande de reconnaissance | La commune | 24 mois après l’événement |
Information et expertise | L’assureur | 1 mois après la déclaration ou l’arrêté |
Proposition d’indemnisation | L’assureur | 1 mois après le rapport définitif |
Provision | L’assureur | 2 mois après l’état estimatif ou l’arrêté |
Indemnisation complète | L’assureur | 3 mois |
Retenez surtout la date de l’arrêté : la plupart des délais de l’assureur partent de là.
Que se passe-t-il à la visite de l’expert de l’assurance ?
L’assureur peut missionner un expert lorsqu’il le juge nécessaire. La loi lui impose des délais : un mois à compter de la déclaration (ou de l’arrêté, s’il est postérieur) pour vous informer des modalités de mise en jeu des garanties et ordonner l’expertise, puis un mois après le rapport définitif pour faire une proposition d’indemnisation.
Ce que vous êtes en droit d’obtenir :
le rapport d’expertise définitif ;
pour les sinistres de sécheresse, un compte rendu des constatations faites à chaque visite.
La mission de l’expert de l’assurance est d’établir la cause déterminante du sinistre : seuls les dommages directs causés de façon déterminante par l’intensité anormale d’un agent naturel sont indemnisés au titre du régime. Pendant la visite, répondez précisément, montrez vos relevés datés et notez ce qui a été examiné. Si vous le souhaitez, vous pouvez vous faire assister par un expert de votre choix.
Indemnisation insuffisante ou refus : les recours
Plusieurs situations se présentent : refus pur et simple, indemnité qui ne couvre pas les travaux, cause contestée (défaut de construction, arbre proche, fissures jugées antérieures). Dans tous les cas, lisez attentivement le rapport avant de répondre.
Contre-expertise technique
En cas de contestation, l’assureur doit vous informer de votre faculté de faire réaliser une contre-expertise dans les conditions prévues au contrat, et de vous faire assister par un expert de votre choix. Pour les particuliers, la police d’assurance doit d’ailleurs mentionner cette possibilité. Relisez donc votre contrat : la prise en charge des honoraires y est définie.
Rôle d’un avis technique
Un expert extérieur à l’assureur lit le rapport de l’assureur, examine la maison et vérifie si la cause retenue, le périmètre des désordres et les travaux proposés correspondent à ce qu’il observe. Il ne tranche pas à la place de l’assureur ni d’un juge. Il produit une analyse technique documentée que vous pouvez joindre à votre contestation. Chez GCH45, cet accompagnement fait partie de l’expertise fissure : aide à la compréhension des enjeux techniques dans le cadre des déclarations de catastrophe naturelle ou des recours auprès de l’assurance.
Si la discussion avec l’assureur n’aboutit pas, d’autres voies existent (médiation de l’assurance, procédure judiciaire). Leur choix relève d’un conseil juridique, pas d’un expert du bâtiment.
Faire reprendre la maison : ce que l’indemnité ne règle pas toujours
Pour les sinistres de sécheresse, la loi prévoit que l’indemnisation couvre les travaux permettant l’arrêt des désordres existants, lorsque l’expertise constate une atteinte à la solidité du bâtiment ou un état du bien le rendant impropre à sa destination, dans la limite de la valeur du bien assuré au moment du sinistre. Autrement dit, la réparation visible ne suffit pas toujours : si la cause (sol, fondations, eau, végétation) n’est pas traitée, les fissures reviennent.
Deux points à garder en tête :
Une franchise reste à votre charge : service-public.fr et Géorisques indiquent 1 520 € pour les dommages liés à un mouvement de terrain consécutif à la sécheresse ou à la réhydratation du sol, contre 380 € pour les autres aléas. Pour les événements survenus depuis le 1er janvier 2023, l’assureur ne peut plus augmenter cette franchise selon le nombre de reconnaissances de la commune.
L’assureur doit verser une provision dans les 2 mois suivant la remise de l’état estimatif ou la publication de l’arrêté, puis l’indemnisation complète dans un délai de 3 mois, sans préjudice de dispositions contractuelles plus favorables.
Avant d’engager des travaux, un avis technique objectif permet de comparer les solutions de reprise (reprise en sous-œuvre, agrafage, traitement des joints, réfection des enduits) à ce que le rapport de l’assureur prévoit. Pour les écarts de prix et le choix d’un expert, voyez l’article sur le coût d’une expertise de fissures.
Questions fréquentes
Vos questions sur ce sujet
Dans quel délai déclarer des fissures dues à la sécheresse ?
Ma commune n’est pas reconnue en catastrophe naturelle : que faire ?
L’expert de mon assurance est-il neutre ?
Une contre-expertise est-elle utile ?
Rédaction
L’équipe GCH45
Cabinet d’expertise bâtiment, 15 ans d’expérience du terrain et du secteur du bâtiment. Basé à Olivet, le cabinet intervient à Orléans et dans le Loiret.
Qui sommes-nous
Expertise liée
Découvrez comment nous intervenons sur ce sujet : déroulé de la mission, rapport remis, zone d’intervention.
Voir l’expertise
Un doute sur votre situation ?
Décrivez-nous votre cas, photos à l’appui. Nous vous répondons sous 48 h, sans engagement.

Expertise fissure
Expertise de fissures : quand la commander, combien de temps et à quel prix ?
Visite conseil, rapport ou suivi par jauges : quand chaque niveau se justifie, ce qui fait varier le prix et comment choisir un expert.
6 min

Expertise fissure
Fissure sur un mur de maison : comment savoir si elle est grave ?
Tracé, largeur, évolution : trois repères simples pour lire une fissure sur un mur de maison et savoir quand il faut demander l’avis d’un expert.
10 min