
›
›
›
Fuite ou cavité sous la maison : assurance et avis technique, que faire ?
Fuite ou cavité sous la maison : assurance et avis technique, que faire ?
8 min
Rédaction :
L’équipe GCH45
Que faire

La fuite est confirmée, ou le sol s’est affaissé. Avant même de savoir qui répare, une question domine : qui paie ? La réponse dépend de votre contrat, de l’origine du désordre et de la façon dont le dossier est monté. Un dossier clair, daté et documenté joue en votre faveur.
Cet article décrit les démarches. Pour reconnaître les signes d’une fuite ou d’un vide, voyez l’article consacré aux indices ; pour comprendre comment on les localise, celui des méthodes. Les règles dépendent de chaque contrat : cet article ne remplace pas la lecture du vôtre ni l’avis de votre assureur.
En bref
En cas de dégât des eaux, service-public.fr indique que le sinistre se déclare dans les 5 jours ouvrés suivant sa découverte, ce délai étant un minimum fixé par le contrat.
Réparer la fuite en urgence est possible et n’empêche pas l’indemnisation. Les travaux de remise en état (peinture, sols, plafonds) ne doivent pas commencer sans l’accord de l’assureur.
Pour un affaissement lié à un mouvement de terrain, la garantie catastrophe naturelle suppose un arrêté interministériel ; la déclaration se fait au plus tard 30 jours après sa publication.
Un avis technique objectif, daté et argumenté, aide à établir l’origine du désordre et à étayer le dossier.
Limiter les dégâts sans détruire les preuves
La première étape, selon service-public.fr, consiste à identifier l’origine du sinistre, stopper la fuite et sécuriser le logement. Coupez l’arrivée d’eau si nécessaire, protégez ce qui peut l’être.
Une fois la fuite identifiée, il faut la faire réparer immédiatement pour éviter l’aggravation des dommages : service-public.fr considère cette intervention comme une mesure d’urgence qui n’empêche pas l’indemnisation. En revanche, ne démarrez pas les travaux de remise en état sans l’accord de l’assureur. Il (ou l’expert qu’il mandate) doit pouvoir constater les dégâts avant toute réparation définitive, sinon vous risquez une réduction ou un refus d’indemnisation des frais de remise en état.
Concrètement : photographiez avant de toucher, gardez les éléments abîmés tant qu’on ne vous a pas dit de les jeter, conservez toutes les factures de réparation d’urgence.
Déclarer le sinistre
Dégât des eaux
Service-public.fr précise que si vous disposez d’une assurance habitation, vous devez déclarer le sinistre dans les 5 jours ouvrés suivant sa découverte, et que ce délai est un minimum prévu par le contrat. La déclaration indique notamment la description des dommages, matériels ou corporels, et leur importance. Un constat amiable dégât des eaux peut accélérer le traitement, chaque assureur disposant de son propre modèle.
Soyez attentif à ce que couvre votre contrat. Service-public.fr note que l’assurance dégât des eaux couvre les dommages résultant d’une fuite ou d’une rupture de canalisation, mais que les assureurs peuvent exclure certains risques, par exemple les frais de réparation de l’installation à l’origine des dégâts. La recherche de fuite elle-même est souvent prise en charge dans certaines conditions, selon le contrat. Lisez-le, ou demandez à l’assureur ce qui est inclus.
Une fuite située sur la partie du réseau en amont du compteur relève en général du service des eaux, et non de votre assurance. Pour la partie après compteur, un dispositif de plafonnement de la facture en cas d’augmentation anormale existe : si le service d’eau vous signale une consommation anormale, une attestation de réparation d’un plombier, envoyée en recommandé avec avis de réception dans un délai d’un mois à compter de la notification, permet de ne pas payer la part de consommation excédant le double de votre consommation moyenne.
Mouvement de terrain
Si le sol s’affaisse ou si une cavité apparaît, le contrat dégât des eaux ne suffit pas toujours. Service-public.fr explique que la garantie catastrophe naturelle couvre les dommages matériels directs causés par un phénomène naturel d’intensité anormale, dont le glissement de terrain, qu’elle est incluse dans les contrats couvrant les dommages aux biens, et que l’indemnisation dépend de la reconnaissance officielle de l’événement par un arrêté interministériel.
La déclaration se fait ensuite auprès de l’assureur au plus tard 30 jours après la publication de l’arrêté au Journal officiel. Un affaissement dû à une fuite sous la dalle relève d’abord de l’assurance dégât des eaux. Un affaissement causé par une cavité naturelle ou ancienne peut relever de l’autre régime, sous réserve de l’arrêté. La qualification dépend de la cause, d’où l’intérêt de la déterminer.
Origine de l’affaissement | Régime en premier lieu | Condition |
|---|---|---|
Fuite sous la dalle | Assurance dégât des eaux | Selon le contrat et ses exclusions |
Cavité naturelle ou ancienne | Catastrophe naturelle | Arrêté interministériel, déclaration sous 30 jours |
Fuite en amont du compteur | Service des eaux | Selon le règlement du service |
Retenez surtout que la cause détermine le régime applicable.
Ce que l’assureur demande
Pièces, constat, factures d’eau
Prévoyez un dossier propre, sans attendre qu’on vous le demande.
Contrat et numéro de police.
Photos datées des dommages, avant toute réparation.
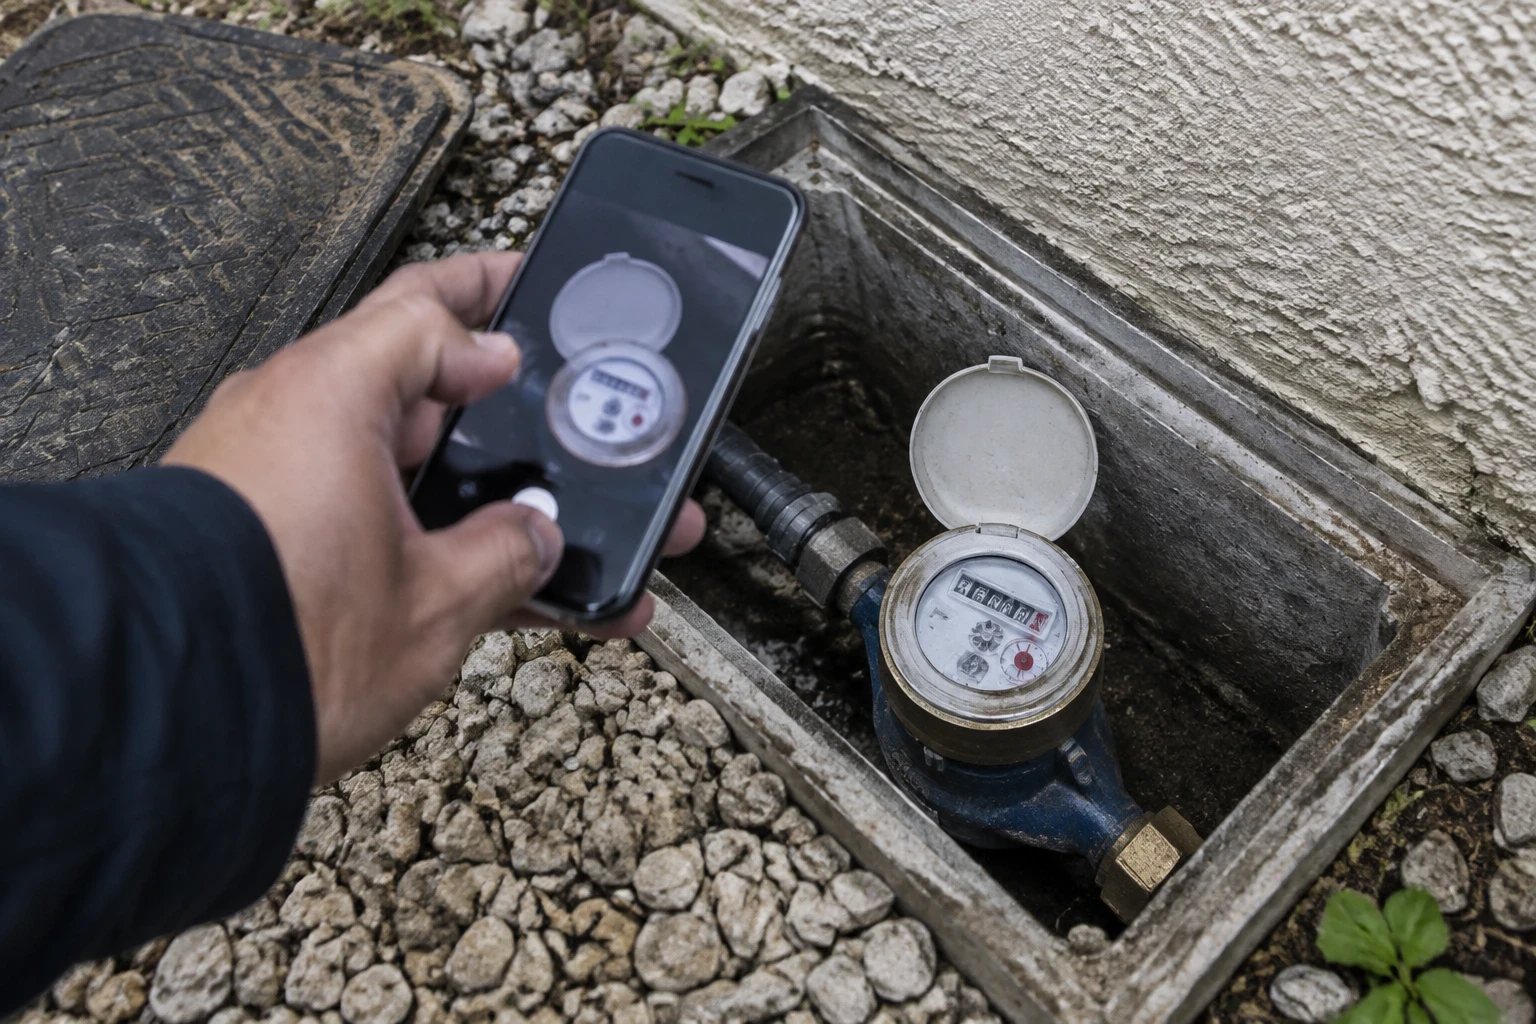
Relevés de compteur datés (ils montrent la durée et l’ampleur de la fuite).
Factures d’eau des mois précédents, pour comparer.
Factures et attestation du plombier pour la réparation d’urgence.
Devis de remise en état, que service-public.fr permet de faire établir avant le passage de l’expert.
L’assureur décide s’il faut une expertise. Service-public.fr indique que l’expertise n’est pas automatique et qu’en général l’assureur en ordonne une si le dommage dépasse 1 600 €. Si une expertise est décidée, l’assureur doit vous prévenir de la date et de l’heure de passage de l’expert.
Faire rédiger un avis technique explicatif
L’expert de l’assureur évalue les dommages et leur cause dans le cadre du contrat. Un avis technique objectif vous aide à comprendre l’origine du désordre et à la décrire avec précision : indices relevés, hypothèses examinées, cause probable, zone concernée, risque pour la maçonnerie et les fondations.
Cet avis n’a pas valeur de décision, mais il constitue un élément technique daté et argumenté, utile pour étayer votre déclaration, discuter de l’origine avec l’assureur ou un tiers, et le verser au dossier si un litige devait se poursuivre. C’est une prestation de GCH45 : la rédaction d’un avis technique explicatif pour vos démarches d’assurance (dégât des eaux, catastrophe naturelle), sans réalisation des travaux de réparation.
Réparer : l’ordre des opérations
Faire constater les dégâts (assureur, expert) avant la remise en état définitive.
Localiser et réparer la fuite : sans cela, tout autre travail est à refaire.
Traiter un vide éventuel sous la dalle ou les fondations (comblement, reprise de réseau) selon les préconisations.
Sécher les parois avant les finitions : peindre ou recouvrir un support humide est une erreur fréquente.
Faire les finitions en dernier : sols, plinthes, peintures.
Les méthodes de réparation à retenir dépendent de la cause. Mieux vaut faire relire les devis avant de signer.
Questions fréquentes
Vos questions sur ce sujet
Mon assurance couvre-t-elle une fuite enterrée ?
Qui paie la recherche de fuite ?
Faut-il garder les éléments endommagés ?
Quand parler de catastrophe naturelle ?
Rédaction
L’équipe GCH45
Cabinet d’expertise bâtiment, 15 ans d’expérience du terrain et du secteur du bâtiment. Basé à Olivet, le cabinet intervient à Orléans et dans le Loiret.
Qui sommes-nous
Expertise liée
Découvrez comment nous intervenons sur ce sujet : déroulé de la mission, rapport remis, zone d’intervention.
Voir l’expertise
Un doute sur votre situation ?
Décrivez-nous votre cas, photos à l’appui. Nous vous répondons sous 48 h, sans engagement.

Recherche de fuite / cavité
Détecter une fuite ou une cavité : quelles méthodes, quel prestataire choisir ?
Observation, thermographie, gaz traceur, écoute, sondages : ce que chaque méthode apporte, ses limites, et comment choisir entre plombier, société de détection et expert bâtiment.
8 min
Recherche de fuite / cavité
Surconsommation d’eau, dallage qui s’affaisse : les signes d’une fuite cachée
Compteur qui tourne robinets fermés, facture en hausse, dalle qui sonne creux, fissure sans cause : les indices d’une fuite encastrée ou d’un vide sous l’ouvrage, et les vérifications simples à faire avant d’appeler.
7 min